Otuz yıl boyunca fiyatların düştüğü bir ülke düşünün. Ücretler yerinde sayar, hanehalkı harcamayı erteler, çünkü yarın her şey biraz daha ucuz olacaktır. Merkez bankası bu döngüyü kırmak için önce faizi sıfıra indirir, 2016'da eksiye çeker, sonra daha da ileri gider: yalnızca gecelik faizi değil, on yıllık devlet tahvilinin faizini de sıfıra çivilemeye karar verir. Adı Getiri Eğrisi Kontrolü'dür; anlamı, "bu faizi yerinden oynatmak isteyen kim varsa karşısında sınırsız alım gücüyle beni bulur" demektir. Bir piyasa, fiyatı belirleyen mekanizmasını kaybettiği anda piyasa olmaktan çıkar. 2019'dan 2021'e Japon devletine on yıllığına borç veren yatırımcı, bunun için üstüne para ödedi.
Bunun bilançosu şudur: 2024 başında Japonya Merkez Bankası'nın varlıkları 756 trilyon Yene, ülkenin bir yıllık millî gelirinin beşte bir fazlasına çıkmıştı ve ihraç edilmiş devlet tahvillerinin yüzde elli üçü onun kasasındaydı. Fed'in bilançosu, en şişkin hâlinde bile Amerikan millî gelirinin yüzde kırkına ulaşmadı. Tokyo, kendi tahvil piyasasının yarısından fazlasını yutmuş bir merkez bankasıyla dünyanın en büyük bedava para makinesini otuz yıl boyunca aralıksız çalıştırdı. Peki o para nereye gitti?
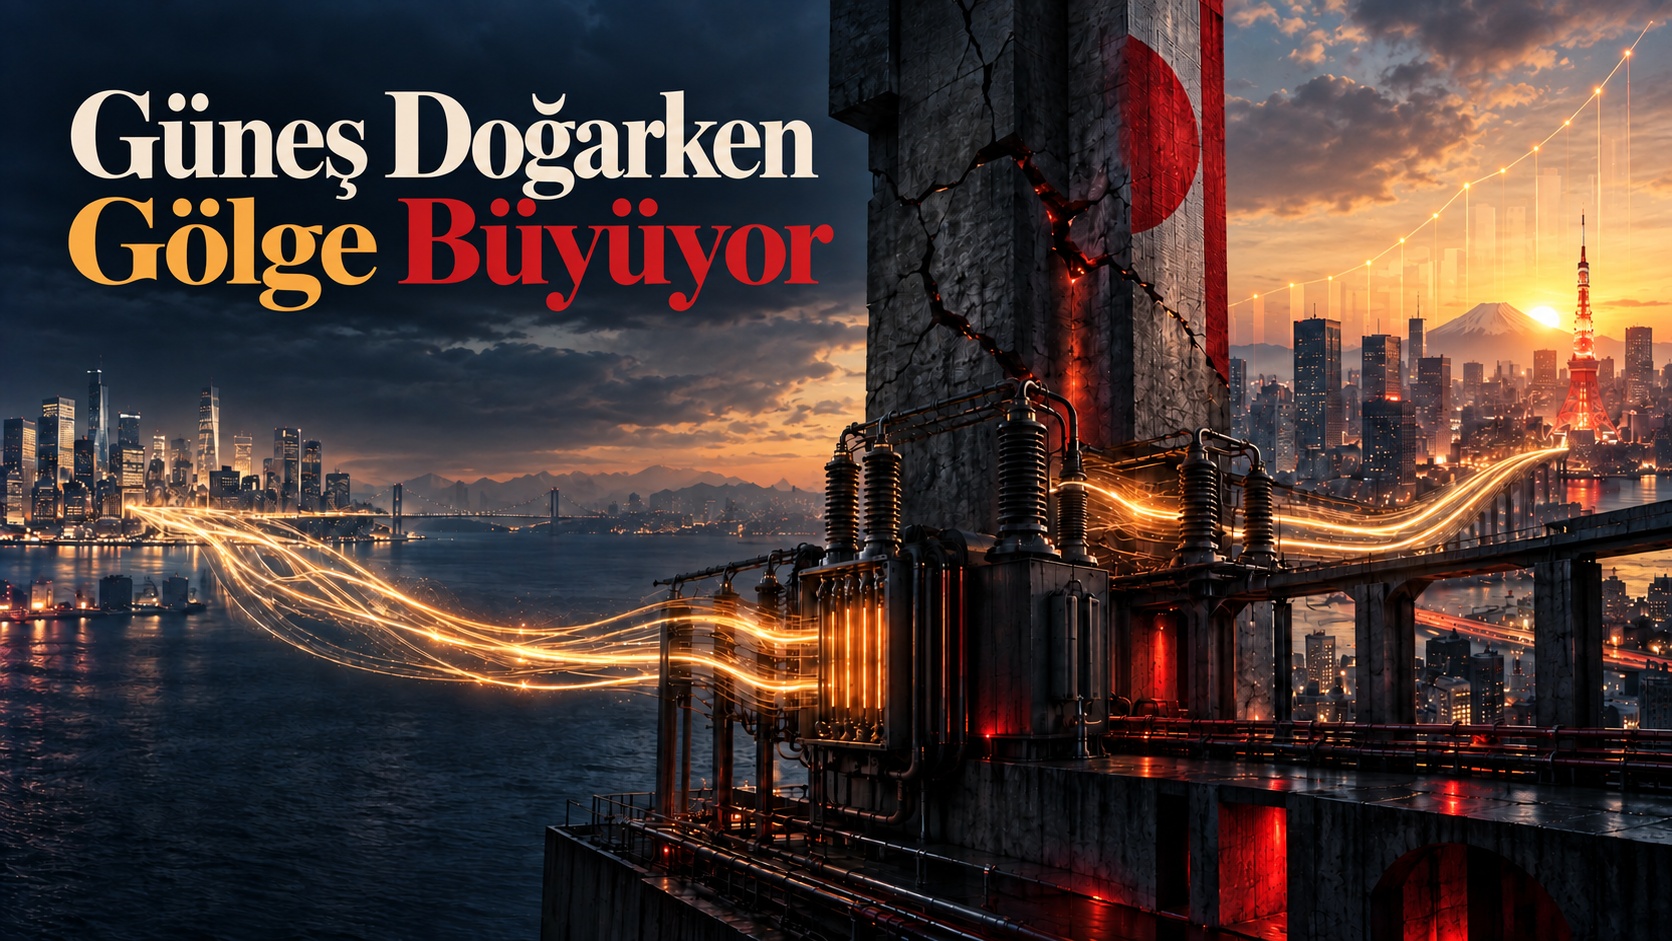
Bir para birimi sıfır faizle borçlanılabiliyorsa, dünyanın geri kalanı için o para birimi bir hammaddedir. Yen borçlan, dolara ya da Meksika pesosuna ya da Amerikan teknoloji hissesine çevir, aradaki faiz farkını cebe indir: buna carry trade denir ve Japonya, doksanların sonundan beri bu işlemin küresel jeneratörüdür. Bank for International Settlements 2026 ortasında büyüklüğü üç ölçekte verdi: bankaların doğrudan sınır ötesi yen borçlanması 261 milyar dolar, türev ve forward piyasaları eklenince yaklaşık bir trilyon, spekülatif kısa pozisyonların geniş tanımıyla 11,3 trilyon dolara kadar. Silikon Vadisi'nden gelişmekte olan piyasalara uzanan ucuz para hattının kaynağı Tokyo'daki o sıfırdı.
Elektriği yalnızca yabancılar çekmedi. Kendi evinde faiz bulamayan Japon sermayesi de okyanusun ötesine gitti: hayat sigortacıları, tarım kooperatiflerinin devasa bankası, dünyanın en büyük emeklilik fonu GPIF ve 2.386 trilyon yenlik finansal varlığa oturan hanehalkı. Kırk yıl boyunca dünya, Japonya'nın tasarruf fazlasıyla beslendi. Makine, birileri durdurduğu için değil, ürettiği elektrik kendi mutfağını yakmaya başladığı için durdu.
Japonya enerjisinin ve gıdasının büyük kısmını ithal eder ve dolarla öder. Yen zayıfladıkça ihracatçının kârı büyür ama sofradaki pirincin fiyatı da büyür. Şokun tarihi bellidir: Mart 2022'de, yen 120'yi aştığı ay, enerji enflasyonu yüzde 20,8 ile zirve yaptı; manşet enflasyon Ocak 2023'te 4,3'e, gıda Mart 2023'te 7,8'e çıktı. Otuz yıl deflasyonla yaşamış bir toplum için bu, mutfağın yanmasıydı. 160 seviyesi bu yüzden bir grafik çizgisi değil, Maliye Bakanlığı'nın tahammül sınırıdır — tek başına bir düğme değil, belirleyici olan değer kaybının süresi ve fiyata geçişi, ama çizgi oraya çekildi. Temmuz 2024'te dolar 161,95'i gördü; bakanlık iki dalga hâlinde 15 trilyon yen sattı. 23 Temmuz 2026'da 163,98 — kırk yılın dibi. Bu kez müdahale başka bir ölçeğe çıktı: Nisan-Mayıs 2026'da 11,7 trilyon, Temmuz sonundan Ağustos sonuna tek bir operasyonda 15,4 trilyon, yıl toplamı 27,1 trilyon yen ile 2003'ün rekoru geride kaldı. Ve bu operasyona, 2011'den beri ilk kez, Amerika Birleşik Devletleri euro satarak katıldı; Fed'in salgın döneminde kurduğu dolar imkânı, Japonya'nın Hazine tahvili satmadan dolar bulabilmesi için yedekte tutuldu.
Buradaki tarihsel simetri gözden kaçmamalı. 1985'te Plaza Oteli'nde beş ülke doları zayıflatmak için el sıkıştı; dolar üç yılda 240 yenden 120'ye indi. 2026'da koordinasyon yine var ama yönü ters: bu kez yeni savunmak için. "Akıntıya Karşı Fed"de iyi zayıf doların Fed'in inandırıcılığına muhtaç olduğunu yazmıştım; işte o cümlenin Tokyo yakası. Orta Doğu'daki savaşla petrol 2026 sonbaharında yeniden yüz dolara yaklaşırken, gıda enflasyonu 3,5'te seyrederken, Japonya'nın enerji faturası ile kur savunması aynı hesabın iki satırı oldu.
Merkez bankası Mart 2024'te eksi faizi, eğri kontrolünü ve hisse alımlarını aynı günde bitirdi; sonra Temmuz 2024'te 0,25, Ocak 2025'te 0,50, Aralık 2025'te 0,75, Haziran 2026'da 1,00. 18 Eylül 2026 toplantısına 1,25 beklentisiyle girildi — otuz yıldır görülmemiş bir seviye. Bedava para çağı resmen kapandı.
Tuhaflık şurada: Temmuz 2026'da Japonya'nın manşet enflasyonu 2,0 ile hedefe ancak değiyor, taze gıda hariç çekirdek enflasyonu 1,8 ile altı aydır hedefin altında; Tokyo'nun Ağustos verisi çekirdekte 1,8, gıda ve enerji hariç 2,0. Üstelik bu rakamların içinde enerji yok: elektrik ve gaz sübvansiyonlarıyla enerjinin katkısı Haziran'da eksi, Temmuz'da 0,8. Enflasyonla mücadele için faiz artıran bir merkez bankası, hedefine ulaşmadan artırıyor. Gerekçesi ne olursa olsun, hedefin altındaki enflasyonla artırılan faizin işlevi kuru tutmaktır. Bessent Ağustos 2026'da yenin ciddi biçimde düşük değerlendiğini ve Japonya'nın kararlı adımlarını desteklediğini söyledi; 1 Eylül'de Asheville'de Ueda ile aynı masaya oturdu; sonrasında 160'tan 153'e kadar gelen kur, artış beklentisinin kendisiydi. Merkez bankasının elindeki tek yerli gerekçe ücret: Temmuz 2026'da nominal ücretler 4,7 ile 1997'den beri en hızlı artışta ve ücret-fiyat döngüsü, otuz yıl sonra ilk kez, canlı. "Akıntıya Karşı Fed"de Fed'in çekirdek enflasyon dip yaparken kredibilite için artırdığını yazmıştım. Japonya Merkez Bankası aynı aynayı tutuyor. Peki faiz yükselince o kırk yıllık para eve döner mi, dönerse ne olur?