3.1 İkame Zinciri: Vergi Yerine Garanti, Meşruiyet Yerine Vesayet
Euro krizinin ilk perdesi kapandığında kıtanın önünde çıplak bir anayasal tercih duruyordu: ya ortak paranın arkasına federal bir hazine, ortak tahvil ve meşru bir bütçe koymak ya da bu eksikliği her krizde yeni bir bürokratik aparatla ikame etmek. 1789 duvarı aşılamadığı için sistem ikinci yolu seçti ve her krizde bir vekil enstrüman icat edildi.
İlk vekil, vergi yerine garantiydi. 2010'un geçici fonlarının (EFSF, EFSM)[22] ardından 2012'de 500 milyar euroluk borç verme kapasitesiyle Avrupa İstikrar Mekanizması (ESM) kuruldu ve ortak bir hazine gibi pazarlandı. Ama kuralına kreditörün ağırlığı yazılmıştı: %85 acil durum eşiği, sermaye payı en büyük üç ülkeye, Almanya %27, Fransa %20, İtalya %18, fiilî veto verdi.[23] ESM ortak bütçe değil, bütçe egemenliğini teslim eden ülkeye kredi açan koşullu bir icra dairesiydi.
İkinci vekil, siyasi meşruiyet yerine teknokratik vesayetti. 5 Ağustos 2011'de ECB'nin İtalya ve İspanya başbakanlarına gönderdiği gizli mektuplar, merkez bankasının tahvil alımını ulusal meclislerin iş gücü ve emeklilik yasalarını değiştirmesi şartına bağladı.[24] Seçilmiş hükümetin bütçe hakkı, likidite kısıtıyla rehin alınmıştı.
3.2 Draghi'nin Kozu: Piyasaya Karşı Yıpratma Savaşı
Siyasetin iflas ettiği 2012 yazında Draghi, 26 Temmuz'da Londra'da tarihin en cüretkâr merkez bankacılığı hamlesini yaptı: "Yetki alanımız dahilinde, ECB euroyu korumak için ne gerekiyorsa yapmaya hazırdır. Ve inanın bana, bu yeterli olacaktır."[25]
Bu çıkışın kurumsal gövdesi olan Doğrudan Parasal İşlemler (OMT) programı bir blöf değildi: Draghi elindeki nihai kozu masaya sürdü.[26] Hamle, hasar almayı göze alan bir dövüşçünün pazarın ortasına adım atmasıydı. Bir merkez bankası kendi bastığı para cinsinden iflas ettirilemez. Piyasanın okuduğu hesap şuydu: ECB bu kavgada hasar alır, bilançosu operasyonel bedel öder, enflasyonist risk ve siyasi sürtüşme artar; ama spekülatörün sermayesi sonlu, merkez bankasının cephanesi sonsuzdur. ECB bilançosunu yakana kadar euroyu açığa satan her hedge fon teminat tamamlama çağrılarıyla (margin call) batar, stop-out olur, piyasadan silinir.
Bahsin asimetrisi anında anlaşıldı: kazanç birkaç yüz baz puan, kayıp topyekûn sermaye. Tek euro harcanmadan, tek tahvil alınmadan faiz makasları çöktü. Draghi, hasarı taşıyabilen tarafın kozunu göstererek piyasayı tek kurşun atmadan teslim aldı.
Sınırsız alım gücü üç yıl sonra tersine de çalıştı. 2015 Haziran'ında Syriza hükümeti Troyka şartlarını referanduma götürünce ECB, Yunan bankalarına verdiği Acil Likidite Desteği'nin (ELA) tavanını dondurdu; ülke banka tatiline ve sermaye kontrolüne mecbur kaldı.[27] Para politikası, seçilmiş bir ulusal iradeyi dize getiren siyasi silaha dönüşmüştü.
3.3 Ortak Para, Ulusal Risk
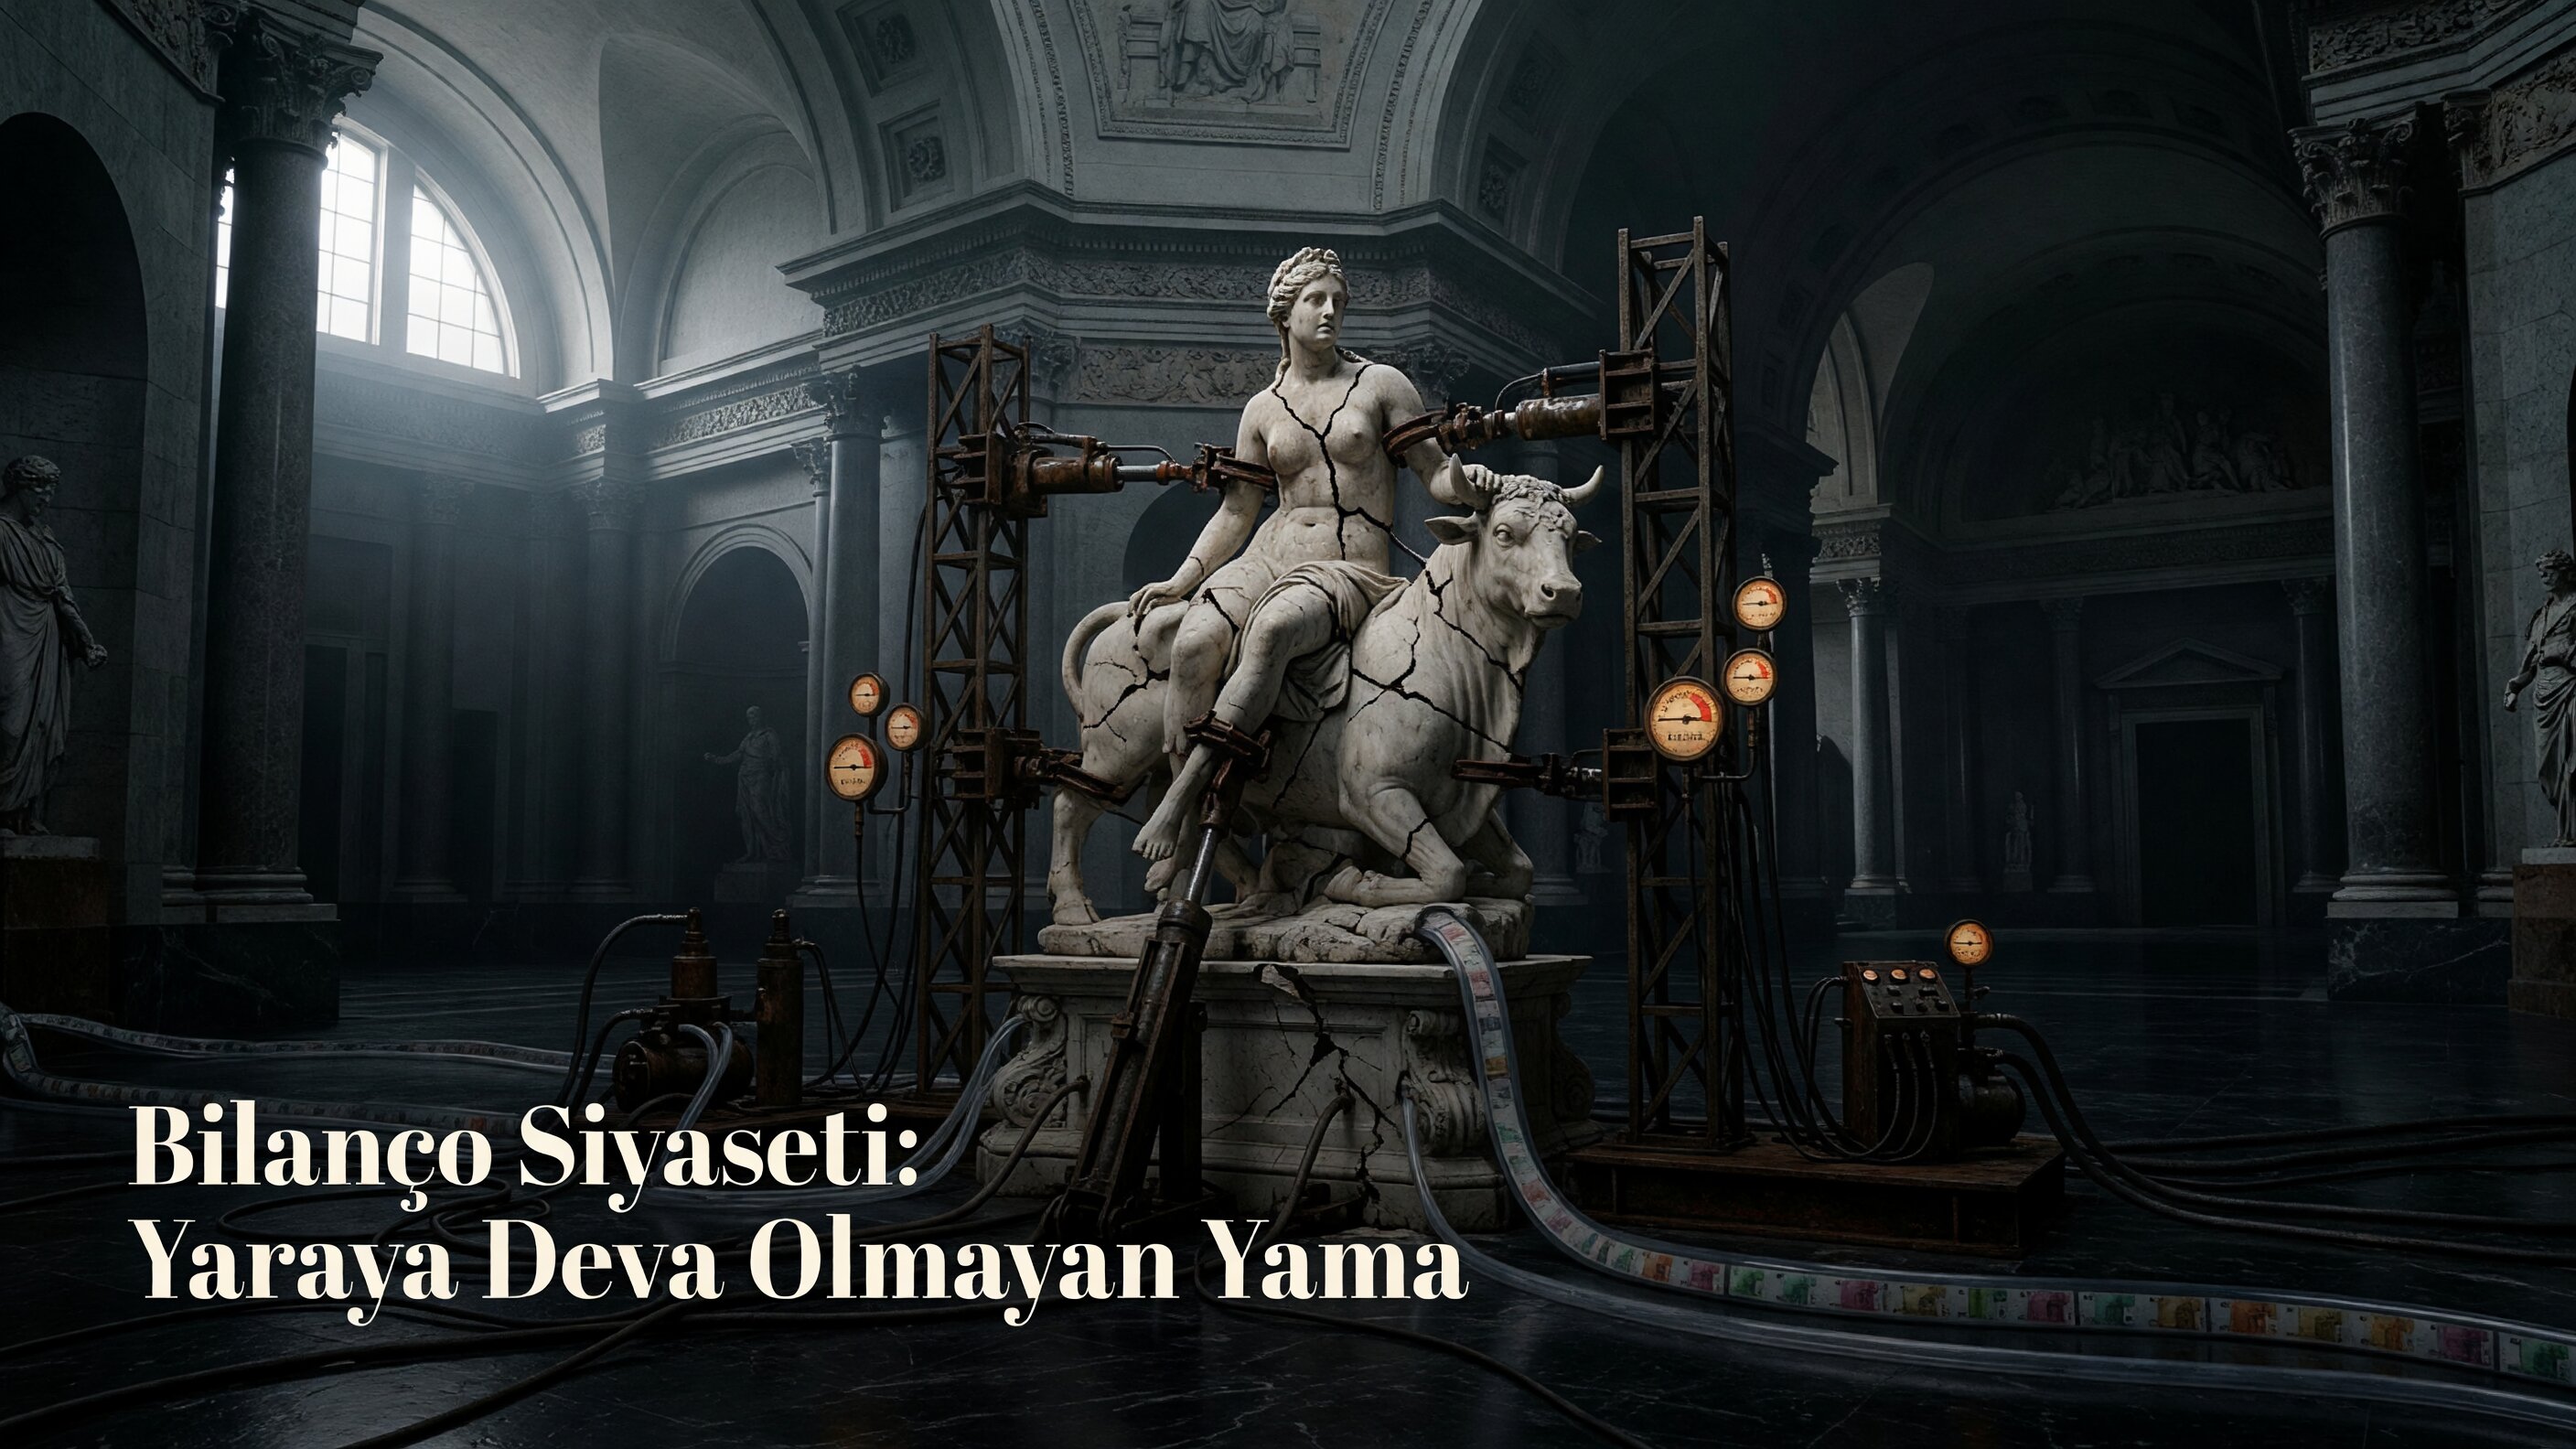
Draghi ortak parayı kurtardı ama mimariyi onarmadı; devletin ve hazinenin yokluğunu merkez bankasının bilançosuyla ikame etti. 2015'te başlayan Kamu Sektörü Varlık Alım Programı (PSPP) ve pandemiyle genişleyen PEPP ile ECB, kamu borcunun ana alıcısı ve fiilî maliye otoritesi oldu: bilançosu yaklaşık 2 trilyon eurodan 8,8 trilyona fırladı, birlik GSYH'sinin yaklaşık %70'i.[29] Sıfır ve negatif faiz, yapısal olarak iflas etmiş bir mimariyi yapay yaşam desteğine bağladı.
Bu genişleme dahi federal bir risk ortaklaşması yaratmadı. PSPP alımlarında gerçek risk paylaşımı %20 ile sınırlandı, %80'i alımı yapan ulusal merkez bankasının sırtına bırakıldı: Bundesbank Alman tahvilinin, İtalya Merkez Bankası İtalyan tahvilinin iflas riskini tek başına taşıyordu.[28] Bankacılık Birliği aynı çekinceyle sakat bırakıldı: denetim (SSM) ve çözümleme (SRM) ortaklaştırıldı, üçüncü ve en hayati sütun olan Avrupa Mevduat Sigortası (EDIS) 2015'ten beri Berlin'in vetosuyla rafta. Almanya, güney bankalarının batık riskini kendi tasarruf sahibinin fonuyla paylaşmayı reddetti; ortak para kullanılıyordu ama bir İtalyan mudinin güvencesi bir Alman mudininkiyle eşitlenemiyordu.[30]
Bu yapay dengenin tortusu, Eurosystem'in iç takas hesabı TARGET2'de birikti. Bundesbank'ın net alacağı 2012'de 751 milyar euroyla zirve yaptığında bu sermaye kaçışının iziydi; Aralık 2022'deki 1.277 milyarlık zirve varlık alımlarının takas mekaniğiydi; Ağustos 2026'da 1.072 milyarda duruyor.[31] Trilyon euroluk bu alacak, birlik dağılırsa Almanya için tahsili imkânsız bir rehine, diğer üyeler için çıkışı imkânsız kılan bir batık maliyet.
3.4 Ortak Borcun Sınırları
Pandemi paniğinde atılan 806,9 milyar euroluk NextGenerationEU adımı "Avrupa'nın Hamiltonyen anı" olarak selamlandı: Birlik nihayet kendi borcunu ihraç ediyordu. Oysa bu bir sıçrama değil, süresi ve tavanı baştan kısıtlanmış bir borçlanma pansumanıydı. Alman Anayasa Mahkemesi, 2020 PSPP kararında ECB'nin alım programını "yetki aşımı" (ultra vires) ilan etmişti;[33] 6 Aralık 2022 NGEU kararında şikâyetleri reddetti ama onayı borçlanmanın üç sınırına dayandırdı:[34]
• Borçlanmanın Birlik yetkileriyle sınırlı ve istisnai kalması,
• Tutar ve süresinin kesin olarak sınırlandırılması,
• Mekanizmanın kalıcı bir transfer birliğine ya da daimi borçlanma yetkisine dönüştürülmemesi.
Üstelik pansumanın vadesi var: Komisyon 2025 sonuna kadar 452,8 milyar euro borçlandı, anapara geri ödemeleri 2028'de başlıyor. Dijital vergi ya da sınırda karbon gibi yeni "öz kaynak" teklifleri kabul edilmediği için geri ödeme faturası Birliğin dar bütçesini kilitleme tehlikesi taşıyor.[32]
Bilanço siyasetinin bütün hareket alanı düşük enflasyona bağlıydı: krizi ötelemenin ve faizi bastırmanın maliyetsizliği, enflasyonun sıfır civarında seyrettiği istisnai dönemden güç alıyordu. 2022'de enflasyon geri dönünce fiyat istikrarı kısıtı devreye girdi; ECB bilançosunu siyasetin açıklarını örten kalkan olarak kullanamazdı. Faizi 2023'e kadar %4'e çıkardı, yeniden yatırımları bitirdi; bilanço yalnız 2025'te 537 milyar euro küçüldü.[35] Kalkan çekilince on yıllık uyuşturucunun etkisi dağıldı: likidite, hiçbir zaman ödeme gücünün yerini tutamazdı.